留言
破产重整进入二级市场,投资机会风险并存
破产重整进入二级市场,投资机会风险并存,这句话看似把法院程序与股票交易连在一起,却正成为不少投资者关注的现象。重整计划获批并执行后,转增股票、以股抵债和引入投资人的安排会改变公司股本与债务结构,股价也随之波动。南宫28机会来自困境反转,风险藏在定价与兑现之间。
破产重整进入二级市场通常从法院受理开始。上市公司被债权人申请重整或自行申请,法院裁定受理后指定管理人,股票被实施退市风险警示,交易仍在继续但波动加大。管理人接管财产与营业事务,债权申报、审计评估、投资人招募依次推进,市场开始围绕重整预期重新定价。
重整计划草案要解决债务清偿和出资人权益调整。常见做法是转增股本,部分股票用于抵偿债务,部分由重整投资人受让;也有现金清偿、留债展期和资产处置组合。方案须经债权人会议、出资人组表决并经法院裁定批准,进入执行阶段后,股票供给和股东结构随之变化。
破产重整进入二级市场,背后是困境公司靠自身经营难以化解债务。司法程序提供强制约束和统一清偿规则,重整投资人需要退出通道,债权人接受股票抵债也看重可变现性。二级市场因此成为重整方案落地的重要环节,转增股票有了流通安排,价格发现和流动性支持同时出现。
破产重整带来的转增股票进入二级市场,最直接的影响是股本扩张与每股权益摊薄。原股东让渡部分权益后,持股比例下降,股价还要面对除权处理。若重整投资人入股价格较低,二级市场投资者容易把当前股价与入股成本比较,形成估值锚。除权缺口是否回填,取决于债务出清后的盈利能力和市场情绪。
机会集中在困境反转的兑现。债务包袱减轻后,财务费用下降,资产负债表修复,若产业投资人带来订单、渠道或技术,经营改善可能快于市场预期。部分公司完成重整后申请撤销退市风险警示,交易权限和机构关注度恢复,估值修复与流动性改善会形成阶段性机会,但前提是经营真正回暖。
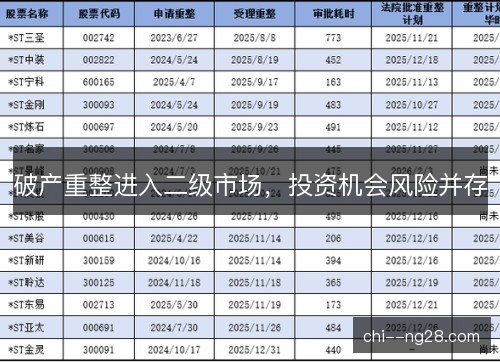
风险来自重整失败。方案未获债权人会议或出资人组通过,法院不予批准,或者执行期届满仍未完成,公司可能被宣告破产,股票面临终止上市。二级市场交易价格往往提前反映乐观预期,在方案明朗前,一旦程序受阻,流动性与价格会同时承压,投资者很难在短时间内退出。
破产重整中的出资人权益调整带来稀释风险。转增股票中用于抵债和引入投资人的部分,会增加总股本,原股东承受摊薄。投资人持有的股票通常有锁定期,解禁前流通盘较小,股价容易被资金推动;解禁后供给增加,若基本面未跟上,抛压可能集中释放,二级市场投资者需面对筹码结构变化。
信息不对称让定价更复杂。重整进展、债权确认、投资人报价、经营恢复数据分散在公告与专业文件中,普通投资者难以及时消化。市场又容易围绕保壳、摘帽和重组题材炒作,股价短期脱离基本面,等到方案细节披露或业绩证伪,波动会迅速放大,追高者承担更大损失。
重整完成不等于经营成功。新股东入主后,企业文化、管理层、业务条线需要磨合,产业协同未必按计划兑现。若投资人设置业绩承诺或资产注入安排,兑现时间与质量会影响估值。债务重组只解决历史包袱,产品竞争力、现金流和治理水平仍要接受市场检验,基本面修复慢于股价时风险会回摆。
破产重整进入二级市场还改变市场生态。过去壳资源稀缺,困境公司容易被反复炒作;注册制与退市制度强化后,壳价值下降,重整更看重产业逻辑和持续经营能力。专业机构、重整投资人和产业资本参与度提高,定价逐步从题材驱动转向现金流与资产质量,但散户信息劣势仍然存在。
面对破产重整进入二级市场,投资者要把方案读透。债权清偿比例、转增比例、投资人入股价格、锁定期、业绩承诺和资产注入条款,都会决定每股价值。还要看公司原有业务能否产生现金流,重整后负债水平是否可持续,治理结构是否改善。只看重整成功四个字,容易忽略摊薄与兑现节奏。
往后看,破产重整进入二级市场会更常见,但机会将明显分化。有产业协同和现金流修复的公司,可能走出估值重塑;缺乏经营支撑、只靠转增和题材的公司,股价终会回归。监管对信息披露、内幕交易和炒作行为的要求更严,重整方案质量与执行透明度会成为定价核心,投资者需要降低一夜反转的预期。
破产重整进入二级市场,本质是法治化、市场化债务出清在资本市场的延伸。它给困境公司一次重建资产负债表的机会,也给投资者提供参与困境反转的通道,但通道不等于低风险。程序推进、权益调整、经营整合和交易波动交织在一起,投资机会与风险始终并存,最终仍要回到公司价值与方案兑现。